No: en España no se puede circular sin seguro de responsabilidad civil. La Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (RDL 8/2004) obliga al propietario a contratar, como mínimo, esa cobertura frente a daños a terceros.
La sanción económica va de 601 a 3.005 euros según el tipo de vehículo, si circula o está estacionado y el tiempo sin póliza. Además, el agente puede inmovilizar el coche y llevarlo al depósito. Ni siquiera un garaje particular te exime si el vehículo no está de baja.
¿Qué multa hay por no tener el seguro obligatorio?
El tramo legal es amplio porque la cuantía no es fija: influye si el turismo está circulando o aparcado, cuánto tiempo lleva sin póliza y si el propietario ya ha sido amonestado. En turismos, las cifras medias que cita la DGT rondan 1.500 euros si circula y unos 800 euros si está estacionado.
En vehículos pesados la media se sitúa cerca de los 2.800 euros; en motos, alrededor de 1.250 euros; y en ciclomotores, unos 1.000 euros. A esa multa se suman grúa, depósito y, si procede, otras irregularidades como una ITV caducada. No es una sanción de tráfico al uso, sino una infracción de la obligación de asegurar.
Multa media sin seguro
Estas cifras son importes medios que publica la DGT para orientar la sanción por circular sin seguro obligatorio. La cuantía final la fija el expediente según el vehículo, si circulaba o estaba parado y el tiempo transcurrido sin póliza en vigor.
Turismo en marcha: unos 1.500 €
Turismo aparcado: unos 800 €
Motocicleta: alrededor de 1.250 €
Ciclomotor: alrededor de 1.000 €
Pesados: cerca de 2.800 €
Si te notifican la denuncia, revisa matrícula y datos del vehículo. Si ya tenías póliza pero no constaba en el FIVA, el recibo sirve para alegar. Pagar en 20 días naturales permite el 50 % de pronto pago; recurrir implica perder ese descuento.
Lo urgente, además de la multa, es regularizar la póliza. Mientras el coche siga de alta en Tráfico sin seguro, pueden llegar nuevas denuncias y el vehículo permanece expuesto a una nueva inmovilización en el siguiente control.
¿Hace falta seguro si el coche está aparcado?
Sí. El seguro obligatorio no depende de que conduzcas ese día: cubre la responsabilidad civil del vehículo a motor. Un turismo aparcado en la calle, abandonado o guardado en un garaje particular también debe estar asegurado si sigue de alta en la DGT.
La idea de que “si no se mueve no hace falta” es un error habitual y sale caro. Solo deja de ser obligatorio cuando das de baja un coche de forma temporal o definitiva. Entonces no puede circular ni permanecer en la vía pública.
El seguro obligatorio no se apaga al aparcar: si el coche sigue de alta en Tráfico, la póliza de responsabilidad civil es necesaria aunque no lo saques del garaje en meses.
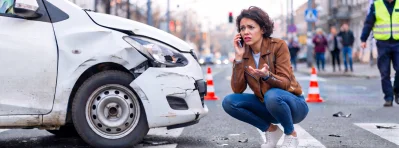
¿Qué ocurre si tienes un accidente sin póliza?
Si eres responsable, no hay compañía que pague por ti. El Consorcio de Compensación de Seguros indemniza a las víctimas dentro de los límites legales y después te reclama a ti, como conductor, y al propietario si son personas distintas. Los daños personales y materiales pueden superar con creces la multa.
Si el otro vehículo es el que va sin seguro, el Consorcio también interviene cuando el responsable no puede pagar. El proceso se alarga y, sin defensa jurídica de una póliza propia, tendrás que gestionar peritos y reclamaciones por tu cuenta. Por eso conviene comprobar cómo saber si un coche tiene seguro antes de un trato o una compraventa.
Si tú circulas sin póliza
El Consorcio cubre a las víctimas y luego se dirige contra el conductor y el propietario para recuperar lo pagado. Además de la multa y la inmovilización, asumes daños, lesiones y costas. Un accidente leve ya se cuenta en miles de euros; uno grave, en decenas de miles.
Si el otro coche no está asegurado
Puedes reclamar al responsable y, si no paga, al Consorcio. El Consorcio atiende daños personales y materiales dentro de sus límites, pero el expediente es más lento que un parte entre compañías. Tener tu propia póliza con defensa jurídica acelera trámites y peritaciones.
¿Te quitan puntos por circular sin seguro?
No. Circular sin el seguro obligatorio no resta puntos del carnet porque no es una infracción del permiso de conducir, sino del deber de asegurar el vehículo. La sanción es económica y administrativa: multa e inmovilización, más los gastos de grúa y depósito.
Eso no la convierte en una falta menor. Reincidir, alargar el tiempo sin póliza o mezclarlo con otras irregularidades dispara la cuantía dentro de la horquilla de 601 a 3.005 euros. Y si hay accidente, la factura real está fuera de esa horquilla.
¿Cómo comprueban que el coche está asegurado?
Las aseguradoras comunican las pólizas al Fichero Informativo de Vehículos Asegurados (FIVA), gestionado por el Consorcio. Policía y DGT consultan ese fichero en un control, con lectores de matrícula o al tramitar una denuncia. No hace falta que te detengan “a ojo”: el cruce de datos es automático.
Si contratas o cambias de compañía, da unos días a que el FIVA se actualice y guarda el recibo. Un desfase informático se alega; circular de verdad sin póliza, no. Mientras el coche esté de alta, la cobertura mínima de terceros es el suelo legal.
Si te notifican una multa sin seguro
1
Revisa la denuncia
Comprueba matrícula, marca y que el FIVA no tenga un error.
2
Aporta el recibo si había póliza
El justificante de pago o el certificado de la aseguradora sirven para alegar.
3
Paga o recurre en 20 días
El pronto pago reduce a la mitad; el recurso anula ese descuento.
4
Contrata ya la póliza mínima
Regulariza el seguro de terceros antes de que llegue otra denuncia.
Si prefieres un coche nuevo con la póliza a todo riesgo incluida en una cuota fija, el renting cubre el seguro obligatorio, el mantenimiento y la asistencia. Tú conduces y la gestora se ocupa de que el vehículo circule siempre asegurado, sin trámites de renovación a tu cargo.
Compartir en:
¡No te pierdas ninguna de nuestras ofertas semanales!
Utilizamos cookies propias y de terceros para analizar el tráfico y para la personalización de anuncios. Al hacer clic en 'Acepto', consientes el uso de tus datos personales e identificadores para ofrecerte publicidad a tu medida.