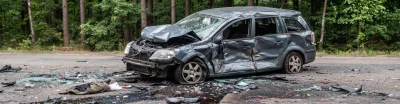
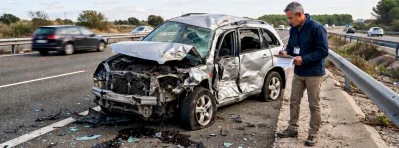
Una pérdida total del coche, o siniestro total, se declara cuando el coste de reparar los daños supera el valor del vehículo (o un porcentaje de ese valor fijado en la póliza, habitualmente el 75 % o el 100 %). No significa que el coche no se pueda arreglar, sino que a la aseguradora no le resulta viable económicamente.
El origen suele ser un accidente, un incendio o un robo con daños, siempre que esa causa esté cubierta. Un perito valora la reparación, el valor venal y los restos. Luego la compañía propone indemnizar en lugar de pagar el taller completo.
¿Cuándo declara la aseguradora el siniestro total?
Tras el parte, el taller y el perito presupuestan la reparación. Si esa cifra supera el umbral de la póliza respecto al valor garantizado, llega un comunicado de pérdida total. En coches antiguos el umbral se alcanza antes: una chapuza cara puede superar el valor de mercado aunque el motor siga vivo.
El porcentaje exacto (75 % o 100 %) y las causas cubiertas están en las condiciones particulares. Un seguro a todo riesgo sin franquicia cubre tus propios daños; a terceros, solo si otro conductor es responsable o si tienes coberturas extra de incendio, robo o fenómenos atmosféricos.
Causas habituales de pérdida total
La aseguradora solo declara siniestro total si la causa está cubierta en tu póliza y el presupuesto de reparación supera el porcentaje pactado sobre el valor del coche. Revisa ese umbral al contratar o renovar, porque no todas las compañías usan el mismo criterio.
Accidente de tráfico con daños graves
Incendio o explosión si están cubiertos
Robo con daños o no recuperación
Fenómenos atmosféricos si están incluidos
Choque con animales cinegéticos, si aplica
Puedes discrepar de la peritación y aportar otra tasación. Si no hay acuerdo, queda la reclamación ante la compañía y, en último término, la vía judicial. Mientras tanto, no firmes la aceptación si no entiendes valor venal, restos y cantidad a percibir.
En coches de pocos años algunas pólizas ofrecen valor de nuevo o precio de compra durante un plazo. Esa cláusula cambia por completo la indemnización y conviene tenerla localizada antes de un golpe serio.
¿Cómo se calcula la indemnización?
La liquidación parte de un valor de referencia pactado: valor venal (lo que valía el coche justo antes del siniestro), venal mejorado, valor de mercado o valor de nuevo. A esa base se restan los restos si te los quedas, la franquicia del seguro si la hay y, a veces, recibos pendientes.
El valor venal de coches recientes suele tomarse de boletines tipo GANVAM. En vehículos de más de unos doce años, el perito mira el mercado de segunda mano. No es el precio de un anuncio optimista: es lo que se pagaría por un ejemplar comparable en ese momento.
Valor venal y valor de restos
Valor venal
Precio de mercado justo antes del golpe
Depende de antigüedad y estado
Puede ser venal, mejorado o de nuevo
Base de la indemnización de la póliza
El valor venal es la referencia que usa la póliza para calcular cuánto vale tu coche el día anterior al siniestro. Un valor de nuevo o un venal mejorado sube esa base y deja una indemnización más cercana a lo que costaría reemplazarlo.
Valor de restos
Lo que pagan desguaces por el salvamento
Depende del chasis y las piezas útiles
Es informativo: eliges a quién vender
Se resta si te quedas el coche
El valor de restos es lo que el mercado de desguace ofrece por lo que queda del vehículo. Si aceptas que la compañía se quede el salvamento, no se descuenta; si te lo quedas, esa cifra se resta de la indemnización que te ingresan.
¿Puedo quedarme con el coche declarado siniestro?
Sí. Eres el propietario y puedes conservar el salvamento, venderlo a un desguace o repararlo por tu cuenta. En ese caso la compañía descuenta el valor de restos de la indemnización y te transfiere solo la diferencia. El desguace que te recomiendan no es obligatorio.
Reparar por tu cuenta tiene sentido si el perito ha sido conservador o si el coche tiene un valor afectivo. Asumes el taller y, si quieres volver a circular, la ITV y una póliza nueva. Un coche con pérdida total anotada puede ser más difícil de asegurar o vender.
Quedarte el salvamento es legal y habitual: cobras el valor venal menos los restos y decides si reparas, desguazas o vendes las piezas, siempre comunicándolo durante la liquidación del siniestro.
¿Qué cambia si el culpable es otro conductor?
Si tú no tienes culpa, no te limita tanto tu póliza: reclamas a la aseguradora del responsable. El Código Civil obliga a quien causa el daño a repararlo. En la práctica, o te indemnizan por el valor del coche o adelantas la reparación y reclamas la factura.
Si el contrario no tiene seguro o se da a la fuga, entra el Consorcio. El expediente es más lento. Un siniestro con un coche de renting se gestiona con la compañía de la flota: tú das el parte y la gestora habla con peritos y talleres.
En renting el seguro a todo riesgo suele ir en la cuota, de modo que un siniestro total se tramita con la aseguradora de la flota y tú sigues con un coche en condiciones, sin negociar valor venal ni restos por tu cuenta. La cuota fija cubre esa gestión y el mantenimiento del vehículo de sustitución cuando el contrato lo incluye.
Compartir en:
¡No te pierdas ninguna de nuestras ofertas semanales!
Utilizamos cookies propias y de terceros para analizar el tráfico y para la personalización de anuncios. Al hacer clic en 'Acepto', consientes el uso de tus datos personales e identificadores para ofrecerte publicidad a tu medida.